Domain duschklappsitz.de kaufen?
Wir ziehen mit dem Projekt
duschklappsitz.de um.
Sind Sie am Kauf der Domain
duschklappsitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain duschklappsitz.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
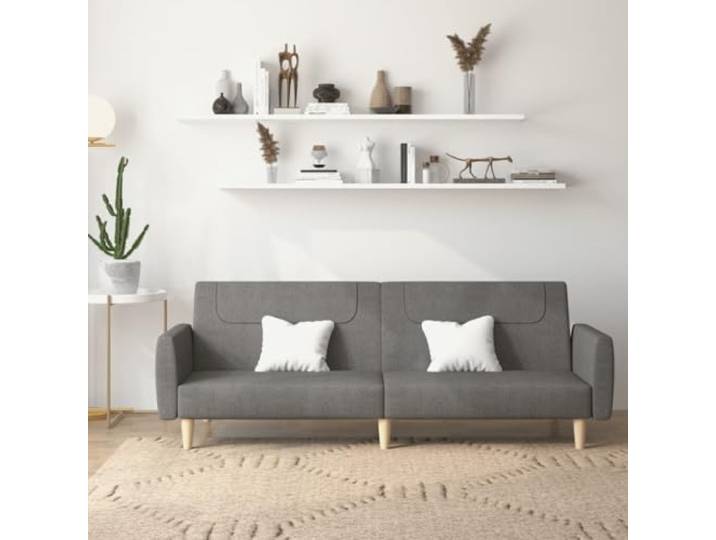
HEFZGDB Schlafsofa 2-Sitzer Hellgrau Stoff Bettcouch Gästebett Sofabett Wohnzimmer Sitzgelegenheit Holzrahmen Stabilität KomfortHEFZGDB Schlafsofa 2-Sitzer Hellgrau Stoff Bettcouch Gästebett Sofabett Wohnzimmer Sitzgelegenheit Holzrahmen Stabilität Komfort. Einfache Umwandlung von Sofa zu Bett durch herunterklappbare Rückenlehnen für flexible Nutzung. Atmungsaktiver und langlebiger Stoffbezug mit weichem Sitzgefühl und schlichtem Design. Stabiler Holzrahmen sorgt für langfristige Robustheit und Zuverlässigkeit im Alltag. Platzsparendes 2-in-1-Möbelstück ideal für begrenzte Räume wie Wohnzimmer oder Homeoffice. Vielseitige Anwendbarkeit in verschiedenen Bereichen wie Wohnraum, Studio oder Arbeitszimmer. Farbe:Hellgrau243,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB Schlafsofa 2-Sitzer Dunkelgrau Stoff Bettcouch Gästebett Sofabett Wohnzimmer Sitzmöbel Klappfunktion Komfort Sitzgelegenheit Schlaffunktion Holzrahmen StabilitätHEFZGDB Schlafsofa 2-Sitzer Dunkelgrau Stoff Bettcouch Gästebett Sofabett Wohnzimmer Sitzmöbel Klappfunktion Komfort Sitzgelegenheit Schlaffunktion Holzrahmen Stabilität. Einfache Umwandlung von Sofa zu Bett: Dieses Schlafsofa lässt sich mit zwei separaten Rückenlehnen mühelos anpassen – ideal für eine Ruhepause oder als vollwertige Schlaffläche. Hochwertiger Bezug für angenehmes Sitzen: Der atmungsaktive und langlebige Stoff bietet ein weiches Sitzgefühl und einen schlichten, sauberen Look. Stabile Konstruktion durch Holzrahmen: Der robuste Rahmen sorgt für dauerhafte Stabilität und macht das Sofa zu einer zuverlässigen Sitz- und Schlafoption. Platzsparendes Design für verschiedene Räume: Perfekt für Wohnzimmer, Büros oder kleinere Wohnungen – dieses Sofa passt flexibel in unterschiedliche Raumgrößen. Praktische 2-in-1-Funktion für Gäste: Ideal zur Unterbringung von Übernachtungsgästen, kombiniert es eine bequeme Sitzgelegenheit mit einer schnellen Schlaffunktion. Farbe:Dunkelgrau323,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusche & Bad Reiniger Konzentrat 100mlDie leistungsstarke Formel mit Inhaltsstoffen pflanzlichen Ursprungs, wie Zitronensäure hinterlässt strahlenden Glanz in Dusche und Bad. Nachfüller-Konzentrat ergibt 500 ml Reiniger. Für kraftvolle Sauberkeit in Bad & WC Entfernt Schmutzablagerungen, Seifenreste sowie Kalk- und Wasserflecken. Geeignet für kratzempfindliche Oberflächen aus Acryl. Reine ätherische Öle hinterlassen einen frischen Duft nach Lemongrass. Das Produkt ist zertifiziert nach den Richtlinien von NCP und ist bei der Vegan Society sowie PETA registriert. Anwendung Konzentrat mit 400 ml Wasser in der Dusche & Bad-Sprayflasche mischen, um 500 ml gebrauchsfertigen Reiniger zu erhalten. Gefahren- und Sicherheitshinweise ACHTUNG H315 - Verursacht Hautreizungen. H318 - Verursacht schwere Augenschäden. H225 - Flüssigkeit und Dampf leicht entzündbar. P301 + P312 - BEI VERSCHLUCKEN: Bei Unwohlsein GIFTINFORMATIONSZENTRUM / Arzt / 0551 19240 anrufen. P302 + P352 - BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser / Seife waschen. P305 + P351 + P338 - BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P102 - Darf nicht in die Hände von Kindern gelangen. P501 - Inhalt / Behälter gemäß lokalen/regionalen Vorschriften der Entsorgung zuführen. P210 - Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellen fernhalten. Nicht rauchen. P233 - Behälter dicht verschlossen halten. P280 - Schutzhandschuhe / Schutzkleidung / Augenschutz / Gesichtsschutz / Gehörschutz / Schutzhandschuhe tragen. P101 - Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Enthält Citral. Kann allergische Reaktionen hervorrufen. UFI: C7S1-M0K9-500M-546C2,47 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
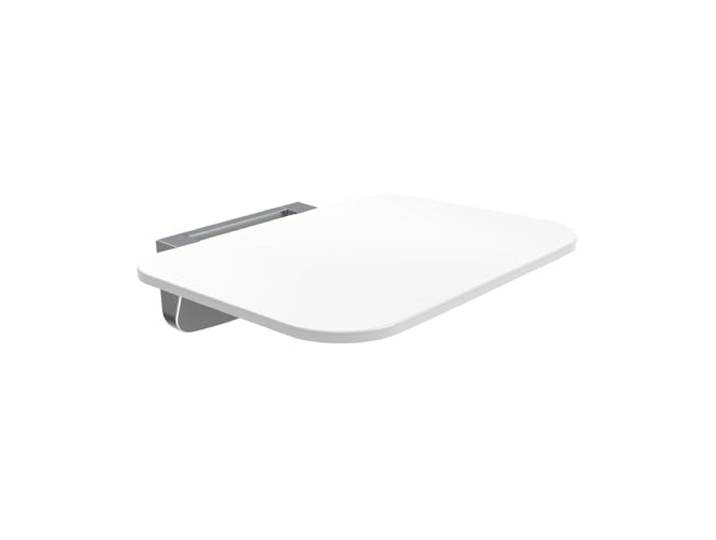
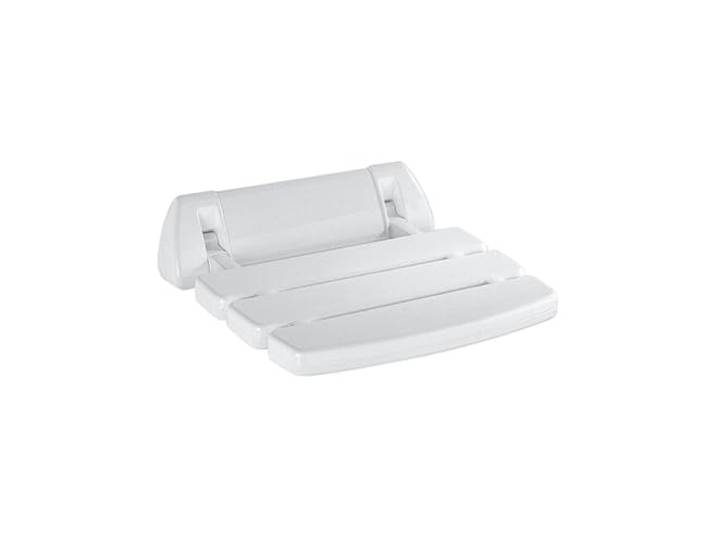
ADOB, Duschsitz Duschklappsitz bis 200 kg belastbar, Klappsitz Dusche Wandmontage, Klappsitz für Wartebereich, klappbar, 56402ADOB, Duschsitz Duschklappsitz bis 200 kg belastbar, Klappsitz Dusche Wandmontage, Klappsitz für Wartebereich, klappbar, 56402. Hochwertiger Klappsitz zur Wandmontage für höchste Ansprüche bis 200 kg belastbar: ergonomische Sitzfläche, hochgeklappt besonders platzsparend. Ob zum Einsatz in der Dusche oder im Haus, er ist perfekt und platzsparend. Sicheres und bequemes Sitzen, ergonomisches Design. Zum Ausruhen im Gang, Treppenhaus, Flur oder Wartebereich, oder in der Dusche: Durch sein Design unauffällig und platzsparend. In hoch geklapptem Zustand beträgt die Ausladung nur 6 cm, herunter geklappt ist diese 36,5 cm. Langlebig durch Einsatz von hochwertigen Materialien, belastbar bis 200 kg. Die Sitzfläche beträgt 38 x 31 cm. Einfache Montage, sämtliches Montagematerial liegt bei. Siehe auch Video oben bei den Bildern. Wir sind vor, während und nach dem Kauf für Sie da. ADOB, Ihr Partner in Bad und WC seit 1920 aus Deutschland. Farbe:Weiß84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duschhocker DHR-101 Sitzgelegenheit für Dusche und BadDer Duschhocker vom Typ DHR-101 ist in der Farbe weiß erhältlich und ist durch seine abnehmbaren, grauen Gummifüße besonders standfest auf rutschigem Untergrund. Die Sitzhöhe des Hochers ist in 6 verschiedenen Stufen mit einem Rastmechanismus einstellbar. Die Sitzfläche des Hockers hat einen Durchmesser von 32 cm und ist bis 120 kg belastbar. Lieferumfang: 1x Sitzfläche, 4 x Stuhlbeine (einstellbar aus beschichteten Metall) sowie 4 x Gummifüße in Grau RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!62,51 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB Schlafsofa 2-Sitzer Hellgrau Stoff Bettcouch Gästebett Sofabett Wohnzimmer Sitzgelegenheit Holzrahmen Stabilität KomfortHEFZGDB Schlafsofa 2-Sitzer Hellgrau Stoff Bettcouch Gästebett Sofabett Wohnzimmer Sitzgelegenheit Holzrahmen Stabilität Komfort. Einfache Umwandlung von Sofa zu Bett durch herunterklappbare Rückenlehnen für flexible Nutzung. Atmungsaktiver und langlebiger Stoffbezug mit weichem Sitzgefühl und schlichtem Design. Stabiler Holzrahmen sorgt für langfristige Robustheit und Zuverlässigkeit im Alltag. Platzsparendes 2-in-1-Möbelstück ideal für begrenzte Räume wie Wohnzimmer oder Homeoffice. Vielseitige Anwendbarkeit in verschiedenen Bereichen wie Wohnraum, Studio oder Arbeitszimmer. Farbe:Hellgrau243,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB Schlafsofa 2-Sitzer Dunkelgrau Stoff Bettcouch Gästebett Sofabett Wohnzimmer Sitzmöbel Klappfunktion Komfort Sitzgelegenheit Schlaffunktion Holzrahmen StabilitätHEFZGDB Schlafsofa 2-Sitzer Dunkelgrau Stoff Bettcouch Gästebett Sofabett Wohnzimmer Sitzmöbel Klappfunktion Komfort Sitzgelegenheit Schlaffunktion Holzrahmen Stabilität. Einfache Umwandlung von Sofa zu Bett: Dieses Schlafsofa lässt sich mit zwei separaten Rückenlehnen mühelos anpassen – ideal für eine Ruhepause oder als vollwertige Schlaffläche. Hochwertiger Bezug für angenehmes Sitzen: Der atmungsaktive und langlebige Stoff bietet ein weiches Sitzgefühl und einen schlichten, sauberen Look. Stabile Konstruktion durch Holzrahmen: Der robuste Rahmen sorgt für dauerhafte Stabilität und macht das Sofa zu einer zuverlässigen Sitz- und Schlafoption. Platzsparendes Design für verschiedene Räume: Perfekt für Wohnzimmer, Büros oder kleinere Wohnungen – dieses Sofa passt flexibel in unterschiedliche Raumgrößen. Praktische 2-in-1-Funktion für Gäste: Ideal zur Unterbringung von Übernachtungsgästen, kombiniert es eine bequeme Sitzgelegenheit mit einer schnellen Schlaffunktion. Farbe:Dunkelgrau323,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Dusche & Bad Reiniger Konzentrat 100mlDie leistungsstarke Formel mit Inhaltsstoffen pflanzlichen Ursprungs, wie Zitronensäure hinterlässt strahlenden Glanz in Dusche und Bad. Nachfüller-Konzentrat ergibt 500 ml Reiniger. Für kraftvolle Sauberkeit in Bad & WC Entfernt Schmutzablagerungen, Seifenreste sowie Kalk- und Wasserflecken. Geeignet für kratzempfindliche Oberflächen aus Acryl. Reine ätherische Öle hinterlassen einen frischen Duft nach Lemongrass. Das Produkt ist zertifiziert nach den Richtlinien von NCP und ist bei der Vegan Society sowie PETA registriert. Anwendung Konzentrat mit 400 ml Wasser in der Dusche & Bad-Sprayflasche mischen, um 500 ml gebrauchsfertigen Reiniger zu erhalten. Gefahren- und Sicherheitshinweise ACHTUNG H315 - Verursacht Hautreizungen. H318 - Verursacht schwere Augenschäden. H225 - Flüssigkeit und Dampf leicht entzündbar. P301 + P312 - BEI VERSCHLUCKEN: Bei Unwohlsein GIFTINFORMATIONSZENTRUM / Arzt / 0551 19240 anrufen. P302 + P352 - BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser / Seife waschen. P305 + P351 + P338 - BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P102 - Darf nicht in die Hände von Kindern gelangen. P501 - Inhalt / Behälter gemäß lokalen/regionalen Vorschriften der Entsorgung zuführen. P210 - Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellen fernhalten. Nicht rauchen. P233 - Behälter dicht verschlossen halten. P280 - Schutzhandschuhe / Schutzkleidung / Augenschutz / Gesichtsschutz / Gehörschutz / Schutzhandschuhe tragen. P101 - Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Enthält Citral. Kann allergische Reaktionen hervorrufen. UFI: C7S1-M0K9-500M-546C2,47 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
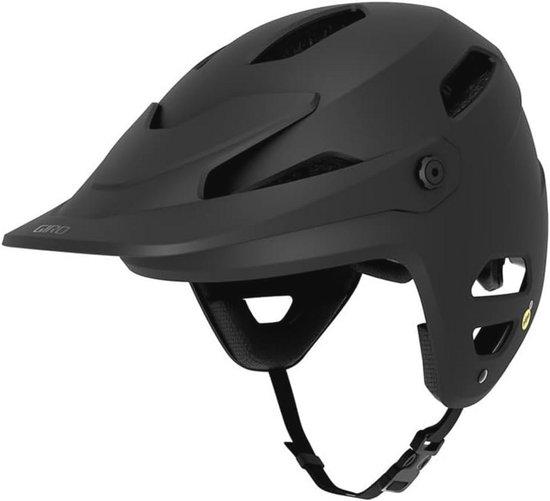
Unisex-Fahrradhelm für Sicherheit und KomfortDieser Unisex-Fahrradhelm bietet optimalen Schutz und Komfort beim Radfahren. Mit seinem aerodynamischen Design und der verstellbaren Passform ist dieser Helm sowohl für Freizeit- als auch für sportliche Radfahrer geeignet. Bleiben Sie sicher und stilvoll unterwegs!320,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.